退職者・退職予定者にボーナスを支給するべき?企業の考え方を整理
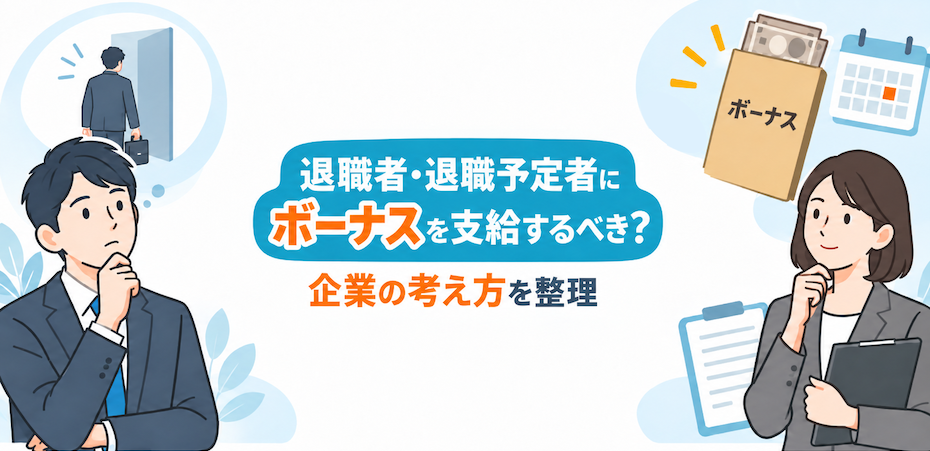
社員から退職の申し出があったとき、「次のボーナスは支給するべきなのか」と迷う企業もあるのではないでしょうか。
たとえば、賞与の査定期間をほぼすべて勤務していた社員が、支給日の数日前に退職するケースがあります。一方で、支給日時点では在籍しているものの、すでに退職届を提出し、数週間後の退職が決まっているケースもあります。
こうした場合、単純に「辞める人だから支給しない」「査定期間に働いたから必ず支給する」と判断するのではなく、まず確認したいのが就業規則や賞与規程の内容です。
賞与は法律上、すべての企業に支給が義務付けられているものではありません。しかし、会社が賞与制度を設けている場合には、その支給条件や算定方法に沿って運用する必要があります。厚生労働省のモデル就業規則でも、賞与を支給する場合は、支給対象時期や算定基準、査定期間、支払方法などを明確にしておく必要があるとされています。(参照:モデル就業規則 | 厚生労働省)
この記事では、退職者・退職予定者にボーナスを支給するべきかについて、企業側の視点から整理します。
そもそもボーナスは必ず支給しなければならない?
まず押さえておきたいのは、賞与そのものについて、法律上すべての会社に支給義務があるわけではないという点です。毎月支払う給与とは異なり、賞与制度を設けるかどうかは会社が決められます。ただし、就業規則や賃金規程、労働契約などで賞与の支給条件を定めている場合には、その内容によって会社に支払い義務が生じることがあります。
厚生労働省のモデル就業規則でも、「会社の業績等を勘案して支給する」といった規程例が示される一方、賞与を支給する場合には対象者や査定期間、支給日などを明確にしておくことが求められています。つまり、退職者への賞与を考える際に重要なのは、まず「退職者だからどうするか」ではなく、自社の賞与制度がどのようなルールになっているかを確認することです。
ポイントになる「支給日在籍要件」とは
退職者の賞与で特に重要なのが、支給日在籍要件です。
これは、
賞与支給日に会社に在籍している社員を支給対象とする
というルールです。
賞与の対象者を「6月1日」「12月1日」「賞与支給日」など一定の日に在籍している社員と定め、その日に在職していない社員には支給しない規定を設けることが可能です。
たとえば、
- 査定期間:10月1日~3月31日
- 賞与支給日:6月20日
- 支給対象:6月20日時点で在籍している社員
という規程であれば、査定期間をすべて勤務していた社員でも、5月31日に退職していれば支給対象外となる可能性があります。
過去の最高裁判例でも、支給日に在籍する社員のみを賞与の対象としていた企業について、その在籍要件が認められた事例があります。(参照:賞与不払い 具体的な裁判例の骨子と基本的な方向性 | 確かめよう労働条件)
退職予定者にはボーナスを支給するべき?
では、支給日時点では在籍しているものの、すでに退職が決まっている社員についてはどうでしょうか。
たとえば6月30日に賞与を支給する会社で、社員が5月に退職届を提出し、7月31日に退職するケースです。「どうせ辞めるのだから賞与を減らしたい」と考える会社もあるかもしれません。しかし、規程上「支給日に在籍している社員」を対象としているのであれば、その社員も基本的には支給対象に含まれます。
もちろん、賞与額について「会社の業績や本人の勤務成績などを考慮して決定する」と定めている場合には、一定の評価を反映できる余地があります。ただし、退職予定であることだけを理由に、通常なら支給される賞与を一律でゼロにする、あるいは大幅に減額するといった運用は、規程との整合性や過去の運用との公平性を慎重に確認した方がよいでしょう。
退職者にも支給する会社にはどんな考え方がある?
法律上可能だからといって、必ず支給日在籍要件を設けなければならないわけではありません。企業によっては、退職済みの社員であっても査定期間中の勤務実績に応じて賞与を支給する制度を採用することも考えられます。
たとえば、1月から6月までが査定期間で、賞与支給日が8月の場合、7月末に退職した社員についても「半年間の成果に対する報酬」と考えて一定額を支給する設計です。
こうした制度には、社員側から見た納得感を得やすいというメリットがあります。特に賞与を「これまでの成果に対する報酬」と位置づけている企業では、査定期間中の成果と支給の関係を明確にしやすくなります。
一方で、退職後の社員への振込や税務・社会保険上の処理、評価確定のタイミングなど、管理面の負担は増える可能性があります。
支給日在籍要件を設けるメリット
企業が支給日在籍要件を設ける理由としては、制度運用をシンプルにしやすいことが挙げられます。
「支給日に在籍している社員」という明確な基準があれば、退職日ごとに個別判断する必要がありません。また、賞与を過去の成果に対する報酬だけでなく、今後の勤務への期待や定着の意味も含むものとして設計している企業にとっては、一定の合理性があります。
ただし、ルールが明文化されていなければ、「査定期間はすべて勤務したのになぜもらえないのか」というトラブルにもつながりやすくなります。
「辞める人には出さない」だけでは危ない
経営者としては、「賞与を支給してすぐ辞められるのはもったいない」と感じることもあるかもしれません。
しかし、人事制度はその都度の感情や個別事情で運用を変えると、社員から見た公平性が崩れてしまいます。
たとえば、
- Aさんは退職予定でも満額支給
- Bさんは退職予定だから半額
- Cさんは上司が知らなかったため満額
といった状態になると、人によって扱いが変わってしまいます。
賞与は金額が大きいことも多いため、こうした違いは社員の不信感につながりやすい部分です。重要なのは、退職する人に払うかどうかをその都度判断するのではなく、あらかじめルールを作っておくことです。
企業が賞与規程で確認したいポイント
退職者とのトラブルを防ぐためにも、賞与規程では少なくとも次の項目を確認しておきたいところです。
| 確認項目 | 決めておきたい内容 |
|---|---|
| 支給対象者 | 正社員・契約社員など、誰を対象にするか |
| 査定期間 | どの期間の勤務実績を評価するか |
| 支給日 | いつ賞与を支払うか |
| 支給日在籍要件 | 支給日時点での在籍を条件にするか |
| 算定基準 | 業績・評価・基本給など何を基準にするか |
| 退職予定者の扱い | 退職届提出後の社員をどう扱うか |
| 休職・欠勤等の扱い | 査定期間中の非勤務期間をどう反映するか |
賞与について定めを設ける場合には、就業規則にもその内容を記載する必要があります。労働基準法89条では、臨時の賃金等について定めをする場合、それに関する事項を就業規則に記載することとされています。(参照:労働基準法 第八十九条(作成及び届出の義務)| e-Gov法令検索)
賞与制度そのものを見直すという選択肢も
退職時の賞与をめぐる問題は、単に「払う・払わない」だけで解決できないこともあります。
そもそも自社では、賞与を何のために支給しているのでしょうか。過去半年間の成果への報酬なのか、会社業績の分配なのか、社員の定着を促すためなのか。この目的によって、退職者の扱いも変わってきます。
たとえば成果への報酬という性格を強くするのであれば、査定期間の勤務実績に応じて退職者にも支給する制度が考えられます。一方、将来への期待や定着を重視するのであれば、支給日在籍要件を設ける考え方もあります。
大切なのは、制度の目的と実際の運用を一致させることです。社員には「成果に応じて賞与を支給する」と説明しながら、退職を申し出た途端に支給対象から外すような運用では、制度への納得感を得にくくなります。
退職者への賞与対応で企業が避けたいこと
特に避けたいのは、ルールがない状態で個別判断を続けることです。
「長く働いたから今回は支給する」「円満退職ではないから減額する」といった対応を繰り返していると、担当者や上司によって判断が変わりかねません。
また、これまで一定の運用を続けてきた会社が、退職者を除外するために突然規程を変更する場合も注意が必要です。就業規則の変更については、内容によって労働契約法上の合理性や周知などが問題になることがあります。そのため、既存制度を変更する際は、社会保険労務士や弁護士などの専門家に確認しながら進めると安心です。
まとめ
退職者・退職予定者にボーナスを支給するかどうかは、「辞める人だから支給しない」という単純な判断ではなく、自社の就業規則や賞与規程に基づいて考える必要があります。
支給日在籍要件を明確に設けていれば、支給日前に退職した社員を対象外とすることは可能です。一方、支給日に在籍している退職予定者については、規程上の支給条件を満たしているのであれば、そのルールに沿った対応が基本になります。
経営者・人事担当者が考えておきたいのは、目の前の退職者に「払うか、払わないか」だけではありません。
誰が退職しても同じ基準で判断できる賞与制度になっているか。
退職時のボーナスをめぐって判断に迷うことが多いのであれば、支給日在籍要件や査定期間、算定基準、退職予定者の扱いなどを改めて確認し、賞与規程そのものを整えておくことが、将来のトラブル防止につながります。
※本記事は2026年10月時点の法令および厚生労働省・労働局の公表情報をもとにした一般的な情報です。雇用契約や就業規則の内容によって扱いが異なる場合があるため、個別のトラブルについては公的な相談窓口や専門家へご相談ください。
1分で人事制度診断ができる!
全9問いまの状態に、いちばん近いものをお選びください。
Q1 / 9
簡易診断の結果
仕組み化スコア
/ 16
属人化リスク
本診断(40問)での目安
Q1の手ごたえと、実態の差
次に効く3つ
回答は申込ページに引き継がれます。お申し込み前にメールは送信されません。